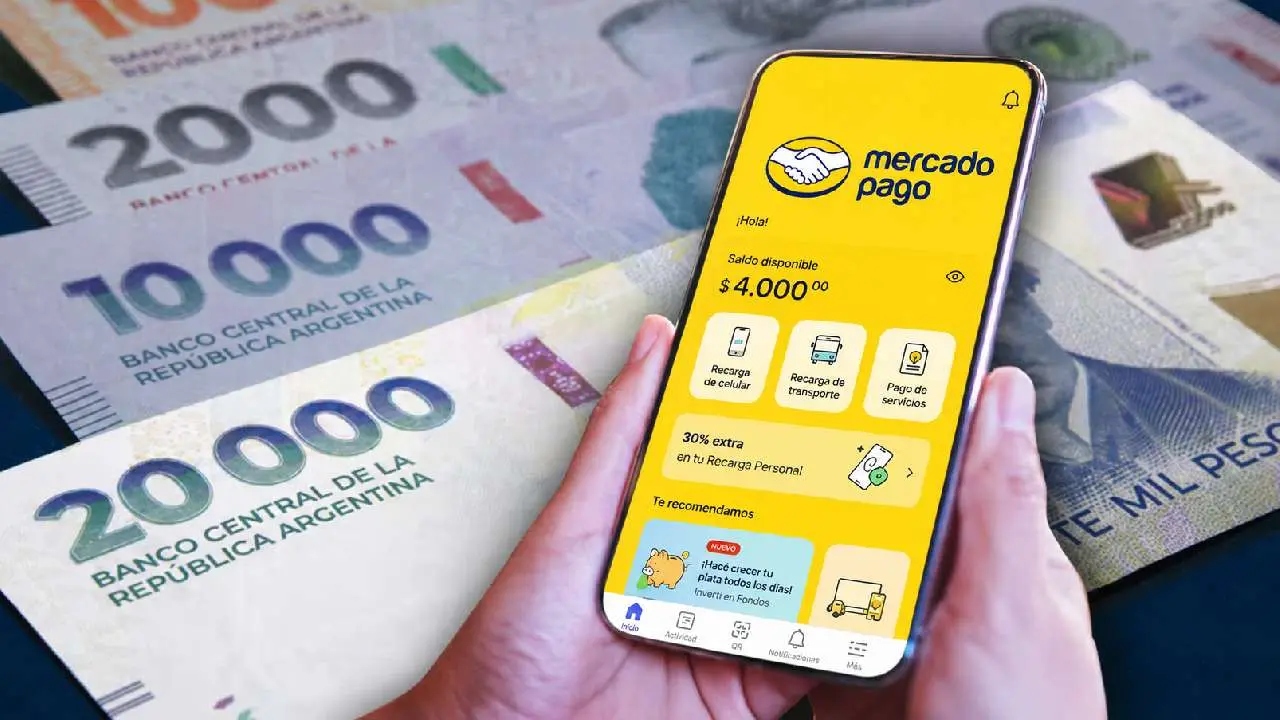
El Banco Central aprobó las revisiones técnicas para que Mercado Pago sea banco.
La compañía fundada por Marcos Galperin dio un paso clave hacia la licencia bancaria definitiva tras superar los filtros de la Superintendencia de Entidades Financieras, un avance que reconfigurará el sistema financiero local y abrirá una fuerte disputa por las cuentas sueldo y los depósitos.
El sistema financiero argentino se encamina hacia una transformación histórica después de que el Banco Central de la República Argentina (BCRA) confirmó que Mercado Pago superó con éxito las revisiones técnicas necesarias para transformarse formalmente en una entidad bancaria.
El anuncio fue realizado por el superintendente de Entidades Financieras y Cambiarias, Juan Curutchet, durante el Argentina Fintech Forum 2026, donde detalló que el trámite regulatorio tiene el camino "allanado" en su faz técnica y solo aguarda por las formalidades finales.
Aunque la autorización de la Superintendencia marca un hito fundamental en el expediente, todavía resta la aprobación definitiva del Directorio del BCRA para que la licencia comience a regir formalmente bajo la órbita de Mercado Banco. En el mercado financiero se estima que este último visto bueno podría concretarse antes de que finalice el año.
Del CVU al CBU y la batalla por las cuentas sueldo
El paso de Proveedor de Servicios de Pago (PSP) a la estructura legal de un banco comercial modifica sustancialmente las reglas del sector. Hasta el momento, la plataforma opera operativamente con Claves Virtuales Uniformes (CVU). La obtención de la licencia habilitará la emisión de Claves Bancarias Uniformes (CBU), permitiendo la captación de depósitos para la intermediación financiera y la oferta de cuentas sueldo.
De este modo, millones de trabajadores podrían percibir sus haberes de manera directa en la aplicación, integrando en un mismo ecosistema digital el cobro de sueldos, el pago de servicios, el ahorro y el acceso a una gama ampliada de créditos comerciales y para PyMEs.
El plan de negocios y los recaudos regulatorios
En su presentación ante el organismo de control, la fintech de origen regional expuso un plan de negocios conservador, enfocado en un crecimiento gradual que contempla inversiones, préstamos al consumo, operatoria de tarjetas, seguros y su rol consolidado como marketplace.
No obstante, desde la autoridad monetaria analizan los pasos a seguir con cautela. En el mercado no se descarta que la aprobación final incluya condicionamientos regulatorios para evitar que el peso dominante de la billetera digital genere asimetrías abruptas en la competencia directa con el resto de la banca física y tradicional.